(openPR) Durch den Verkauf offener Rechnungen an Factoring Banken wie die AKTIVBANK AG schützen sich mittelständische Unternehmen vor Zahlungsausfall und gewährleisten sofortige Liquidität. Damit leistet Factoring einen Beitrag zur Wettbewerbsfähigkeit.
Wie kein anderes Land der EU wird die deutsche Wirtschaft von mittelständischen Unternehmen geprägt. Während der überdurchschnittlich hohe Anteil an KMU maßgeblich zur Flexibilität und zur Innovationskraft der deutschen Wirtschaft beiträgt, sind gerade kleine und mittelständische Unternehmen wirtschaftlich oft besonders anfällig. Entsprechend werden KMU besonders schwer von einer seit Jahren zu beobachtenden Verschlechterung der Zahlungsmoral, sowohl im B2C als auch zunehmend im B2B betroffen.
Selbst bei guter Auftragslage geraten immer mehr Mittelständler in Schwierigkeiten, wenn aufgrund offener Forderungen die erforderliche Liquidität fehlt, den eigenen Betrieb reibungslos aufrecht zu erhalten, Gehälter zu bezahlen und eigene laufende Rechnungen pünktlich zu begleichen.
Zusätzlich zum Ärgernis entstehen Unternehmen Kosten und Aufwand durch Forderungsmanagement sowie im Zweifelsfall durch Kosten, die durch eigenen Zahlungsverzug aufgrund fehlender Liquidität entstehen. Schlimmstenfalls müssen Unternehmen trotz hoher Außenstände selbst Kredite aufnehmen, um liquide zu bleiben.
Factoring statt Forderungsmanagement – Liquidität ohne Kredit
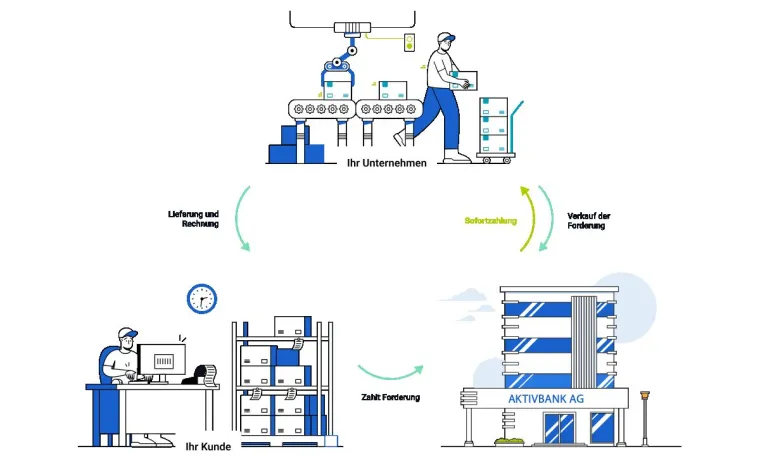
Auch für mittelständische Unternehmen bieten Factoring Banken wie die AKTIVBANK AG mit dem regelmäßigen Ankauf offener Forderungen eine Alternative zu Zahlungsverzug, Mahnung, Klage und schlimmstenfalls Zahlungsausfall. Beim modernen Factoring kauft der Factor – ein Factoring Institut wie die AKTIVBANK AG – offene Forderungen im Sinne einer Vorfinanzierung des ausstehenden Rechnungsbetrags. Nachdem ein Gläubiger gegenüber dem Factor eine begründete Forderung gegenüber einem Kunden (Debitor) nachgewiesen hat, wird vom Factoring Institut zuerst die Bonität des Debitors geprüft. Dies ist erforderlich, da der Factor mit der Forderung auch das Ausfallrisiko übernimmt. Nach positiver Prüfung kauft die Factoring Bank die Forderung und übernimmt ab diesem Zeitpunkt alle damit verbundenen Aufgaben, wie das Debitorenmanagement und alle Risiken. Das Unternehmen bekommt in der Regel innerhalb 24 Stunden den Bruttorechnungsbetrag ausgezahlt.
Die Zahlung durch den Debitor erfolgt nun gemäß der ursprünglich vereinbarten Fristen an den Factor.
Schnelle Liquidität mit der AKTIVBANK AG – mehr Vertrauen, mehr Sicherheit
Viele Factoring Institute zahlen den Bruttorechnungsbetrag an den Verkäufer der Forderung mit einem Sicherheitseinbehalt von bis zu 20 Prozent vom Brutto-Rechnungsbetrag. Hiermit sollen potenzielle Abschläge durch den Debitor, etwa im Falle von Mängeln abgedeckt werden. Der Einbehalt wird nach Zahlungseingang des Rechnungsbetrags beim Factor von diesem rückerstattet.
Die AKTIVBANK AG verzichtet auf diese Sicherheitsleistung in möglichen Fällen und garantiert ihren Kunden so zusätzliche Liquidität. Für die gesamte Dienstleistung, inklusive der Übernahme der damit verbundenen Risiken, berechnet die AKTIVBANK AG, wie alle anderen Factoring Institute, Gebühren, die sich aus einer umsatzabhängigen Gebühr, Zinsen und Gebühren für die Bonitätsprüfung zusammensetzen.
Als Factoring Bank mit Banklizenz und Mitgliedschaft im Bundesverband der Deutschen Volksbanken und Raiffeisenbanken bietet die AKTIVBANK AG mittelständischen Unternehmen eine sichere und seriöse Alternative im Liquiditätsmanagement. Der gesamte Ablauf des Factorings ist dabei eine effiziente Kombination aus persönlichem Service und digitalen Prozessen. Online können sich Interessierte über den Factoring Rechner einen ersten Eindruck verschaffen, mit welchen Kosten sie rechnen können. Kommt es zu einer Zusammenarbeit mit der AKTIVBANK AG lässt sich das gesamte Factoring mit der bestehenden Infrastruktur verbinden und zum Beispiel über DATEV mit der Buchhaltung verknüpfen und über das Factoring-Portal @ktiv-web 2.0 abwickeln.